2025年白酒市场分析 三大核心数据解读行业发展趋势
引言
2025年,中国白酒行业在经历深度调整后,正步入结构性增长的新阶段。消费升级、存量竞争与政策引导共同塑造市场新格局。本文基于产能、营收与集中度三大核心数据,解读白酒制造行业的发展趋势,为从业者与投资者提供参考。
一、产能数据:总产量持续收缩,结构性优化加速
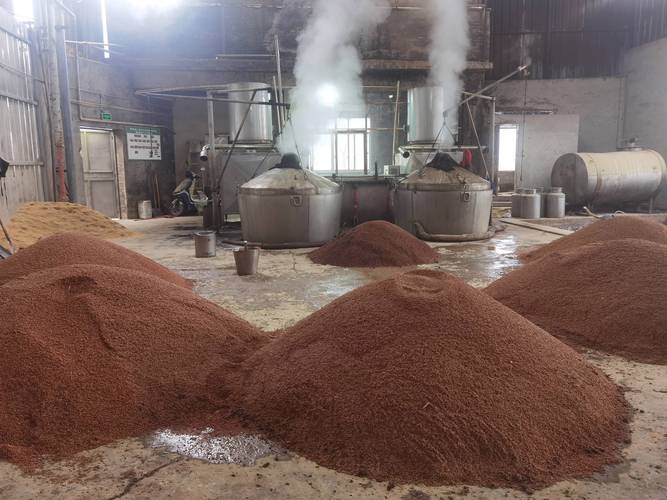
据国家统计局及行业机构预测,2025年全国白酒总产量(折65度)约为380万千升,较2024年下降约5%,延续自2016年以来的下滑态势。产能下降并非行业衰退,而是优胜劣汰的结果。规模以上白酒企业数量从2017年的1593家缩减至2025年的不足800家,落后产能持续出清。与此优质产能占比提升,头部企业通过技改扩产,坤沙酱酒、名酒窖池等高端基酒产能逆势增长约8%。这表明白酒制造正从“量”的扩张转向“质”的提升,纯粮固态发酵产能成为稀缺资源。
二、营收数据:行业总收入微增,利润向高端集中
2025年,白酒行业规模以上企业销售收入预计达到7800亿元,同比增长约4%;利润总额突破2200亿元,同比增长6%。量减价增的逻辑进一步强化。高端白酒(800元以上)营收占比达42%,较2020年提升12个百分点,其中茅台、五粮液等头部品牌贡献超六成。次高端(300-800元)增速放缓至3%,而大众光瓶酒(100元以下)凭借性价比实现5%增长。整体来看,消费分层导致营收分化,高端与大众两端表现优于中间价位带,酒企盈利更依赖品牌溢价与产品结构升级。
三、集中度数据:CR5突破45%,马太效应加剧
2025年,白酒行业集中度再创新高。按营收计算,前五大企业(茅台、五粮液、洋河、汾酒、泸州老窖)合计市场份额约45%,较2020年的34%显著提升。其中,茅台一家占比超18%。区域龙头如古井、今世缘通过深耕根据地市场保持增长,但中小酒企生存空间进一步压缩,约三成企业面临亏损或被并购。集中度提升驱动行业从分散竞争走向寡头格局,品牌力、渠道力和资本力成为核心壁垒。
趋势展望
综合以上数据,2025年白酒行业呈现三大趋势:一是制造端智能化与绿色化,头部酒企加大AI勾调、光伏酿造等投入;二是渠道端数字化,直播电商与即时零售占比升至15%;三是消费端年轻化与国际化,低度潮饮、白酒特调等创新产品触达新客群。行业将继续在存量中寻找增量,品质与品牌双轮驱动的高质量发展将成为主旋律。
2025年是白酒行业从规模扩张向价值深耕转折的关键年份。产能收缩、营收微增、集中度飙升,既带来挑战,也孕育着结构性机遇。唯有顺应趋势、主动变革的酒企,方能在新一轮周期中赢得先机。
如若转载,请注明出处:http://www.ztxs1919.com/product/43.html
更新时间:2026-09-19 06:21:31